보험 가입할때 꼭 체크해야할 것들
부모 질병·자녀 안전사고 미리미리 대비하세요
세계일보 | 이귀전 | 입력 2015.06.02. 21:03
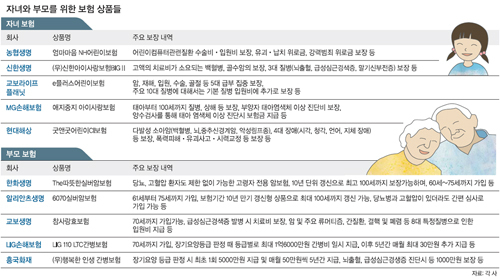
산모 연령대가 높아지면서 태아에게 이상이 생길 가능성도 커지고 있다. 맞벌이부부가 늘면서 자녀를 돌볼 시간이 적어지다 보니 자녀가 안전사고 위험에 노출될 수도 있다. 또 30∼40대 부부의 경우 고령화로 부모의 노후 의료비도 향후 부담으로 작용할 수 있다. 자녀가 다치지 않고 부모는 무병장수하는 것이 좋지만, 그렇지 않을 때 경제적인 부분에 도움을 줄 수 있는 것이 보험이다. 자녀와 부모의 예상치 못한 사고 등을 대비하기 위해 보험 가입을 고민하고 있는 소비자들이 유념해야 할 사안을 살펴본다.
◆자녀 보험 가입시 유의점
2일 생명보험 및 손해보험 협회 등에 따르면 고령 출산과 맞벌이부부 증가 등으로 신생아의 선천기형, 아동 교통사고 등의 위험이 높아지고 있다. 산모 연령이 높아짐에 따라 2011년 0세 신생아의 선천기형 진료인원은 3만2601명으로 2005년 1만3786명 대비 136.5% 증가했다. 어린이 교통사고(13세 미만)의 경우 2013년 총 1만4437건이나 발생했다.
이처럼 자녀들에게 발생할 수 있는 각종 질병과 위험으로 인한 비용 부담을 덜 수 있는 다양한 어린이보험이 있다. 무턱대고 가격만 보고 가입하기보다는 자녀 나이와 자신의 상황 등에 맞게 어린이보험 상품을 충분히 비교해 가입하면 더 효과적이다.
우선 자녀 보험은 산모가 임신했을 때부터 가입하는 것이 좋다. 태아보험은 어린이보험의 보장에 선천적 기형, 인큐베이터 사용 등 태아에 대한 보장을 포함한 특약으로 임신 22주까지 가입이 가능하다. 이는 태아 질병 사실을 발견한 후 보험 가입하는 것을 방지하기 위한 것으로 출생위험, 선천이상 수술비 등 태아 관련 보장은 22주 이후 가입이 불가능하다. 미숙아 또는 선천적 이상을 가진 아동의 경우 향후 보험가입이 어려울 수 있으므로 태아보험을 통해 사전 대비하는 것이 필요하다.
적정한 보장기간 선택이 필요하다. 기존 어린이보험은 15∼30세 만기가 많았으나 최근 100세 만기 상품도 나오고 있다. 100세 만기 상품의 경우 한 번 가입으로 100세까지 안전하게 혜택을 받을 수 있는 장점이 있으나 어린이와 성인에게 발병하는 질병의 종류가 달라 향후 보장을 못 받을 가능성이 있다. 가계 사정 및 자녀의 성장과정을 충분히 숙고해 자신에게 맞는 보장기간을 선택하는 것이 중요하다.
◆부모 보험 가입시 고려할 점
의학기술 발달에 따른 수명 연장으로 100세 시대라는 말이 나오고 있다. 은퇴 이후 경제적 활동이 없는 노년층에게 의료비는 부담이 된다. 우리나라 국민의 전 생애의료비 중 65세 이후에 발생하는 의료비의 비중이 50%를 넘을 정도로 노후에 의료비 지출이 집중돼 있다. 최근에는 부모들이 노후를 자녀에게 의존하지 않고 스스로 책임지려는 경향이 강해 갑작스럽게 큰 질병에 걸리거나 사고를 당했을 때 부모가 겪는 심리·경제적 어려움은 크다. 은퇴하거나 은퇴를 앞둔 부모를 둔 30∼40대 자녀는 이에 대한 적절한 대비가 없다면 질병·건강보험의 가입을 고려해 봐야 한다.
자녀는 부모의 건강과 병력에 대해 정확히 알아둬야 한다. 나이가 많은 노년층은 자신의 질병에 대해 잘 알지 못하는 경우가 많다. 특히 자녀가 보험계약자인 경우 부모가 어떤 질병이 있는지 몰라 본의 아니게 고지의무 위반으로 보험금을 받을 수 없게 되는 경우가 발생한다.
또 부모 나이가 질병과 의료비 발생이 집중되는 65세 이전에 가입하는 것이 좋다. 가입시기가 너무 늦으면 보험 가입이 거절되거나 보험료가 지나치게 높아질 수 있다. 현재 국내 평균수명이 80세 이상인 것을 감안하여 가입시에는 보험의 만기를 확인하고 만기가 긴 것을 선택해야 한다. 현재 부모가 질병·건강보험을 가입했더라도 만기가 짧다면 다른 상품으로 갈아타는 것도 고려할 필요가 있다.
순수보장형 상품으로 보험료를 줄일 수 있다. 노년층을 대상으로 하는 보험은 보험료가 상대적으로 높을 수 있다. 순수보장형 상품은 만기환급금이 없는 대신에 보험료가 상대적으로 저렴하다. 실제 사용한 의료비만큼만 보상받을 수 있는 실손보험의 경우 다른 실손보험 가입 여부를 확인해야 한다. 정액보험은 여러 보험에 가입하더라도 중복보상이 가능하지만 실손보험의 경우 중복보상을 받을 수 없기 때문이다.
이귀전 기자 frei5922@segye.com
ⓒ 세계일보 & Segye.com, 무단 전재 및 재배포 금지 |












 홈>커뮤니티>NOTICE






