|
|
|
|
 |
 홈>커뮤니티>NOTICE |
|
|
 |
|
| 제 목 |
| |
수시입출금 통장, 年이자 3% 넘는다더니… 월급 330만원 넣고 썼을 때 넉달 이자 달랑 4700원 |
|
수시입출금 통장, 年이자 3% 넘는다더니… 월급 330만원 넣고 썼을 때 넉달 이자 달랑 4700원
-'계단식 금리'의 함정 일부 상품, 입금 후 30일까지는 금리 年 0.01%에 불과 年 3% 넘는 이자 받으려면 예치 50일 넘어야 하는 것도 -결국은 '미끼 상품' 소비자들 "왠지 속은 느낌" 금융당국, 문제점 살필 예정
조선비즈 | 정철환 기자 | 입력 2013.05.14 03:10
댓글27마이피플 트위터페이스북더보기 싸이월드미투데이툴바 메뉴
폰트변경하기
굴림 돋움 바탕 맑은고딕 폰트 크게하기폰트 작게하기 메일로 보내기 인쇄하기스크랩하기
내 블로그로 내 카페로 고객센터 이동 직장인 박선주(34·가명)씨는 올해 초 A은행에서 '고금리 수시입출금 통장'에 가입했다. 은행 직원은 "정기예금보다도 높은 연 최고 3%의 금리를 매달 복리로 계산해 주는 재테크 필수 통장"이라며 "이 통장으로 월급을 받으면 이자가 몇 만원씩 붙는다"고 했다. 하지만 넉 달이 지난 지금 그가 받은 이자를 체크해 보니 3000원 남짓에 불과했다. '200만원 정도는 늘 남아 있는 통장인데 이자가 왜 이렇게 적지?' 이상해서 은행 직원에게 따지자 "입출금을 자주 하면 이자가 적게 나올 수밖에 없다"고 답했다. 박씨는 "왠지 속은 느낌인데 통장에 자동이체를 많이 걸어놔서 해지가 어렵다"고 불평했다.
은행의 수시입출금 통장이 은행 고객들의 원성을 사고 있다. 금리가 높다고 홍보하지만 실제 체감 금리는 제로(0)에 가깝기 때문이다.
◇'계단식 금리'와 '선입선출'의 함정
본지가 직장인 K씨의 수시입출금 통장 이용 내역을 바탕으로 연 최고 3%대의 금리를 준다는 국내 은행의 고금리 수시입출금 통장 2개를 테스트해보니, 실제로 체감되는 금리는 연 1% 수준도 안 됐다.
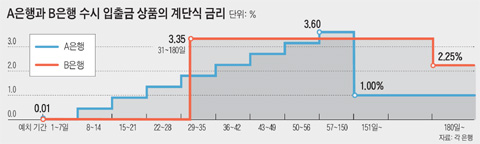
K씨는 월 330만원의 월급여를 받으면서 카드와 현금으로 매달 200만~300만원을 쓰는데, 최대 연 3.6%의 금리를 준다는 A은행의 수시입출금 통장(A상품)은 4개월간 약 5200원, 최대 연 3.35%의 금리를 준다는 B은행의 수시입출금 통장(B상품)은 약 4700원의 이자(세전 기준)가 나왔다. 이는 평잔(통장의 평균 예금액) 기준으로 따져 연 0.6~0.7% 수준에 불과한 금리다. 이자가 이처럼 적은 이유는 예치 기간별로 금리를 다르게 매기는 '계단식 금리'와 돈을 인출할 때 먼저 입급된 돈을 내주는 '선입선출(先入先出)' 방식이 적용되기 때문이었다. B상품의 경우 입금한 지 30일까지는 금리가 연 0.01%에 불과하다. 홍보 문구에 나오는 연 3.35%의 금리가 붙으려면 예치 후 31일이 지나야 한다. A상품은 금리 계단이 더 많아서, 예치기간 1~7일은 금리가 0.01%이고 57일째에야 연 3.6%의 최고 금리에 도달한다.
여기에 '선입선출'이 적용되면서 실제 받는 이자는 더 줄어든다. 계단식 금리가 적용되는 상황에선 돈이 통장에 오래 머물러야 높은 금리를 받을 수 있는데, 선입선출 원칙 때문에 고금리 구간까지 돈이 계좌에 머물기 어렵기 때문이다.
◇"고금리 수시입출금 통장은 미끼 상품"
본지는 당초 A상품과 B상품을 만든 은행에 이자 계산을 의뢰했는데, 은행들은 계산 결과를 공개하길 거부했다. 그러면서 상품을 홍보하는 논리와는 정반대로 "본래 고금리 수시입출금 통장은 급여통장이 아니라 여윳돈을 넣어 놓으라고 만든 상품"이라고 말을 바꿨다.
이처럼 '홍보'와 '실제'가 다른 것은 기업을 대상으로 하는 수시입출금 통장(기업자유예금)도 마찬가지다. 은행들은 수시입출금 통장이지만 연 1% 금리를 준다고 선전하지만, 실제로는 거의 이자를 받지 못한다. 이 경우에도 입금 후 7일까지는 금리를 0%로 적용하고, 8일째부터 높은 금리를 적용하는 '계단식 금리' 체계와 '선입선출' 식 입출금 방식 때문이다.
결국 기업이든 개인이든, 은행의 고금리 수시입출금 상품의 혜택을 제대로 받으려면 돈을 자주 넣었다 뺐다 해선 안 되고 오랫동안 계좌에 묵혀둬야 하는 셈이다. 금융계 관계자는 "고금리 수시입출금 상품은 수익성 좋은 급여이체 고객을 유치하기 위한 미끼 상품"이라면서 "실제로 연 2~3%대 금리를 줬다간 역마진이 발생하기 때문에 이자를 덜 주는 장치를 갖추고 있다"고 말했다.
금융감독당국은 기업 수시입출금 상품에 이어 개인 수시입출금 상품의 문제점도 살펴볼 예정이다. 금감원 관계자는 "이 상품들의 홍보 금리(최고 연 3%대)가 과장된 것인지, 실제 체감 금리와의 괴리가 큰지 검토해 보겠다"고 말했다.
- Copyrights ⓒ 조선일보 & chosun.com, 무단 전재 및 재배포 금지 - |
|
| |
|
 |
|
|
|













