물가·건보료 오르는데 이자는 쪼그라들어 '은퇴자 비명'
저축은행 금리마저 곧 3%대 무너질 듯
매일경제 | 입력 2013.03.01 19:21 | 수정 2013.03.02 09:23
댓글180마이피플 트위터페이스북더보기 싸이월드미투데이요즘툴바 메뉴 폰트변경하기 굴림 돋움 바탕 맑은고딕 폰트 크게하기폰트 작게하기 메일로 보내기 인쇄하기스크랩하기 내 블로그로
내 카페로 고객센터 이동 ◆ 예금금리 2%시대 쇼크 上 ◆
퇴직 후 이자로 근근이 살아가는 최 모씨(68)는 최근 불안에 떨고 있다. 3년 사이에 생활이 너무 팍팍해져서다.
그는 그동안 나름대로 재테크에 성공했다고 자부하고 있었다. 금융위기 전 부동산값 하락을 예상해 집을 팔아 현금화했기 때문이다. 퇴직금을 포함해 8억원의 현금을 보유하고 있다. 주로 1년 만기 저축은행 고금리 예금에 가입해 이자로 생활했다.
3년 전만 해도 저축은행 예금금리는 5%대였다. 세금(15.4%)을 빼고도 손에 쥐는 돈은 매월 300만원에 달했다. 저축은행 사태 이후 불안감에 은행 예금으로 갈아탔다. 예금금리가 계속 내려가더니 지금은 3%대 초반까지 떨어졌다. 손에 쥐는 돈도 월 180만원으로 쪼그라들었다. 그가 매월 생활비로 쓰는 돈은 평균 150만원. 이제는 모임에 나가지도 않는다. 경조사 소식이 들리면 가슴이 철렁하다. 최씨 사례는 '예금금리 2%시대'가 낳은 단면이다.
게다가 최근 물가도 오르고 있는 가운데 내년부터는 월 15만원 안팎의 지역 건강보험료까지 내야 할 수도 있어 더 답답하다. 최씨는 아들의 직장 의료보험 피부양자 자격을 얻어 건보료는 걱정하지 않고 살았다. 그러나 금융소득종합과세 기준 변경으로 내년 11월부터는 지역 의료보험료 대상이 될 가능성이 높다. 최씨는 예금 일부를 찾아 이자소득을 연 2000만원 이하로 관리하는 방안을 고민 중이다. 이자 몇 만원 더 받으려고 하다가는 부담이 더 커지기 때문이다.
이자 생활자를 특히 괴롭히는 것은 최근 과세 강화 추세다. 금융종합소득과세 기준선이 4000만원에서 2000만원으로 내려가면서 업친 데 덮친 격이 됐다.
매일경제가 2010년 1월 저축은행 1년 정기예금 평균 금리(5.25%)와 2013년 1월 은행 1년 정기예금 평균 금리(3.24%)를 바탕으로 계산한 결과 이제 현금 2억원을 가지고 있어도 최저생활비를 마련할 수 없는 시대가 됐다.
보건복지부가 정한 올해 1인 최저생활비는 월 57만원으로 연간 684만원이다. 3년 전에는 2억원 보유 시 이자소득이 월 74만원이었지만 현재는 45만원으로 감소했다.
결국 생활을 위해서는 원금에 손댈 수밖에 없는 수준까지 금리가 떨어진 것이다. 만약 이 사람이 매년 1200만원씩 원금에서 돈을 빼서 월 100만원 생활비로 산다면 물가상승률을 연 2%로 감안해도 20년이면 빈털터리가 된다.
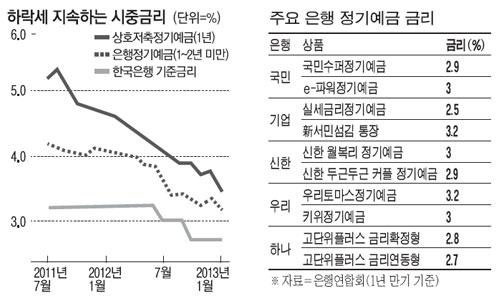
이자 생활자의 보루였던 저축은행의 고금리 예금도 이제 옛말이 됐다. 수차례 구조조정으로 금리가 곤두박질치면서 은행과 역전현상이 일어났기 때문이다. 1일 신한금융 계열인 신한저축은행의 1년 만기 정기예금의 수익률은 2.9%.
같은 날 신한은행 기본 예금상품인 '신한 Tops 회전 정기예금' 금리도 연 2.9%로 저축은행과 은행 간 금리 차이가 없다. 이 은행에서 주로 판매하는 '월복리 정기예금'은 금리가 이보다 0.1%포인트 더 높다. 우대조건까지 포함하면 사실상 은행이 저축은행보다 수익률이 더 좋은 셈이다.
저축은행 금리는 1년간 1%포인트 넘게 추락했다. 저축은행중앙회에 따르면 1일 전국 저축은행 정기예금 금리 평균은 3.34%(1년)다. 지난해 같은 날(연 4.36%)보다 1%포인트 넘게 떨어졌다. 올해 1월 1일 금리(3.55%)와 비교해도 두 달 새 0.2%포인트가 내렸다.
저축은행 예금금리는 지난해 8월 처음으로 4% 선이 무너졌다. 이후 매월 약 0.1%포인트씩 내려가면서 조만간 3% 선이 무너질 것이라는 예측이 나온다.
저축은행은 예금 이자가 매월 입금되는 월지급식 단리상품을 주로 판매해 은퇴한 고령층의 생활비 마련 수단으로 인기가 높았다. '단리예금'이라 불리는 이 상품은 월 단위로 이자를 계산해 통장으로 지급했다.
한 저축은행 관계자는 "자금 운영 사정을 감안하면 금리를 더 내려야 마땅하지만 예금의 기반이었던 고령층 단골고객을 배려해 인하폭을 최소화한 것"이라고 전했다.
과거 일본에서와 마찬가지로 저금리 상황에서 시중 자금이 위험자산으로 옮아가기보다는 오히려 안전자산에만 계속 머무를 수 있다는 지적도 나온다. 이는 금융자산을 보유한 세대들이 고령화하면서 저금리 상황에서 공격적으로 투자하기보다는 철저하게 안전지향에 머물렀기 때문이다.
[이덕주 기자 / 석민수 기자] [ⓒ 매일경제 & mk.co.kr, 무단전재 및 재배포 금지]
매일경제 관련기사 | 해당 언론사로 연결됩니다.
송혜교, 침대위 도발포즈…'그겨울'에 없는 섹시미
억울한 로또 2등 사연 보니…142억 될뻔했는데
씨스타19 효린, '넘치는 볼륨감'
씨스타19, '요염한 분위기'
'파격 노출' 정지은, 육감 몸매로 섹시女 올킬
매일경제 실시간 주요뉴스 | 해당 언론사로 연결됩니다.
송혜교, 침대위 도발포즈…'그겨울'에 없는 섹시미 2013-02-28 17:10
억울한 로또 2등 사연 보니…142억 될뻔했는데 2013-03-01 09:49
씨스타19, '요염한 분위기' 2013-02-28 20:31
메이크업으로 감성을 표현하는 아티스트, 우현증 [인터뷰 |












 홈>커뮤니티>NOTICE






