月 33만원씩 30년…60세 이후 100만원 수령
한국경제 | 입력 2012.04.11 18:30 | 수정 2012.04.12 03:05
댓글28마이피플 트위터페이스북더보기 싸이월드미투데이요즘툴바 메뉴 폰트변경하기 굴림 돋움 바탕 맑은고딕 폰트 크게하기폰트 작게하기 메일로 보내기 인쇄하기스크랩하기 내 블로그로
내 카페로 고객센터 이동 한경기획 30년 일하고 30년 즐기자 - (4) 노후준비 기본은 개인연금
10년 빨리 가입하면 절반
40세 땐 보험료 65만원 내야…연금보험은 이자소득세 면제
#1 서울 목동에 사는 중견기업 부장 정학진 씨(55)는 올해 말 정년퇴직을 앞두고 있지만 노후생활을 그다지 걱정하지 않는다. 15년 전 가입해뒀던 개인연금보험 덕분이다. 정씨는 지인의 소개로 만난 설계사로부터 연금보험 가입을 권유받았지만 보험료 부담 탓에 망설였다. 당시 월 350만원의 수입을 올리고 있었지만 교육비, 주택담보대출금 등을 감안했을 때 매달 47만원의 보험료는 여간 큰 부담이 아니었다.
더 늦어지면 노후 준비가 힘들어질 것이라는 설계사의 조언에 그는 큰맘 먹고 교보생명의 '21세기 골드연금보험'(공시이율 연 7.5%)에 들었다. 정씨는 15년 동안 총 8500만원의 보험료를 낸 뒤 60세가 되는 2017년부터 매월 100만원의 연금을 받게 된다. 80세가 되는 시점까지 수령하는 연금은 약 2억8800만원. 납입한 보험료의 세 배가 넘는다. 이 연금은 사망할 때까지 나오기 때문에 오래 살수록 총 연금액은 더 늘어난다.
#2 경기도 일산에 사는 대기업 부장 윤기선 씨(53)는 요즘 노후만 생각하면 앞이 캄캄하다. 정년이 불과 2년 앞으로 다가왔지만 내 집 마련과 자녀 사교육비 등에 쓰느라 은퇴준비를 전혀 못했기 때문이다. 자산이라고 해봐야 아파트 한 채밖에 없고, 전세로 옮긴다 하더라도 은퇴 후 생활비 마련이 쉽지 않다. 퇴직금이 남아 있다지만 앞으로도 자녀의 대학 학자금, 결혼자금 등 목돈이 들어갈 일이 많다.
윤씨가 향후 5년 동안 매월 300만원씩 저축하더라도 10년 후 모은 돈은 2억원 남짓에 불과해 월 100만원 정도의 생활비 확보도 어렵다. 국민연금은 63세부터 받을 수 있어 8년 가까이 소득 없이 지내야 할 형편이다.그는 "국민연금을 받더라도 생활비를 감당하기엔 턱없이 부족할 것 같다"며 "재취업도 만만치 않을 것 같아 밤잠을 설친다"고 한숨을 쉬었다.
노후 준비의 기본은 '3층 보장시스템'이라 불리는 연금을 잘 활용하는 것이다. 3층 보장시스템은 국민연금 퇴직연금 개인연금을 말한다. 국민연금은 만 18~60세 국민이라면 사실상 의무적으로 가입해야 하고, 퇴직연금도 직장인의 경우 소속 회사에 따라 결정되는 만큼 개인이 선택할 수 있는 여지가 거의 없다.
결국 개인연금을 어느 정도 준비하느냐에 따라 은퇴 후 삶의 질이 결정된다고 할 수 있다. 최근 저금리가 지속되면서 공시이율은 대부분 연 4.6~5% 수준이지만 연금보험은 여전히 매력적인 노후 준비 수단이다. 전문가들은 '필요시기'와 '분배' 측면에서 본다면 연금보험이 노후 생활의 경제적 자유를 실현할 수 있는 가장 좋은 방법이라고 입을 모은다.
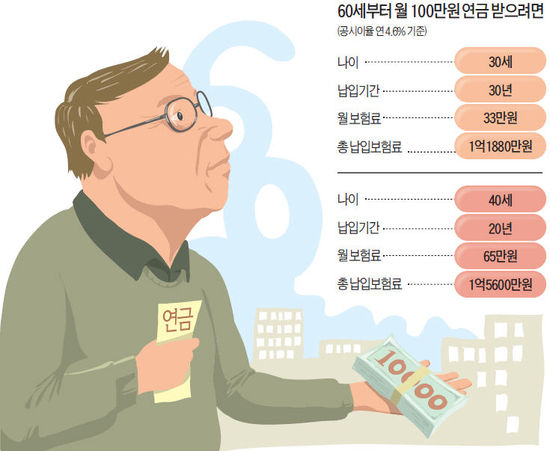
노후 준비 자금을 마련할 때 가장 중요한 점은 한 살이라도 젊을 때 시작해야 한다는 것이다. 예컨대 60세에 매달 100만원을 받기 위해 연금보험(공시이율 연 4.6% 기준)에 가입할 경우 30세라면 매월 33만원씩 30년 동안 납입하면 된다. 하지만 40세에 가입하면 같은 기준으로 내야 할 보험료가 월 65만원으로 두 배가량 늘어난다. 또 30세에 매달 30만원씩 30년간 납입할 경우 60세에 받을 수 있는 연금액은 매월 92만원 정도지만, 40세에 시작해 20년만 불입했다면 월 46만원으로 절반가량 줄어든다.
개인연금은 크게 소득공제 혜택을 받을 수 있는 연금저축과 비과세 혜택이 주어지는 연금보험으로 나뉜다.
연금저축에 가입하면 연간 납입한 보험료의 100%를 400만원 한도까지 연말정산 때 소득공제를 받는다. 다만 해약하면 기타소득세 22%를 내야 하고 가입한 지 5년 내에 해약하면 가산세(2.2%)까지 부과된다는 점을 유의해야 한다. 연금저축은 은행 보험사 증권사에서 모두 가입할 수 있다.
연금보험은 소득공제 혜택은 없지만 가입한 뒤 10년 이상 유지하면 이자소득세(15.4%)가 면제된다. 가입 및 연금 지급 연령, 납입 한도 등에서 연금저축에 비해 가입자의 선택 폭이 넓다. 연금보험은 보험사에서만 판매한다.
강동균 기자kdg@hankyung.com
▶'출산드라' 김현숙 "내 수입은 의사 연봉의 10배"
▶'빌딩 재벌' 류시원 이혼…재산 따져봤더니
▶"'악악~ 잘못했어요'하는데 부부싸움이라니" 싸늘
▶정주리 "30억 자산가에게 대시 받았다" 깜짝 고백
▶1주일에 2~3쌍은 신혼여행서 헤어진다고?
[한국경제 구독신청] [온라인 기사구매] [한국경제 모바일 서비스]
ⓒ < 성공을 부르는 습관 > 한국경제신문, 무단 전재 및 재배포 금지
< 한국온라인신문협회의 디지털뉴스이용규칙에 따른 저작권을 행사합니다 >
성공을 부르는 습관한경기획 30년 일하고 30년 즐기자 - (4) 노후준비 기본은 개인연금
10년 빨리 가입하면 절반
40세 땐 보험료 65만원 내야…연금보험은 이자소득세 면제
#1 서울 목동에 사는 중견기업 부장 정학진 씨(55)는 올해 말 정년퇴직을 앞두고 있지만 노후생활을 그다지 걱정하지 않는다. 15년 전 가입해뒀던 개인연금보험 덕분이다. 정씨는 지인의 소개로 만난 설계사로부터 연금보험 가입을 권유받았지만 보험료 부담 탓에 망설였다. 당시 월 350만원의 수입을 올리고 있었지만 교육비, 주택담보대출금 등을 감안했을 때 매달 47만원의 보험료는 여간 큰 부담이 아니었다.
더 늦어지면 노후 준비가 힘들어질 것이라는 설계사의 조언에 그는 큰맘 먹고 교보생명의 '21세기 골드연금보험'(공시이율 연 7.5%)에 들었다. 정씨는 15년 동안 총 8500만원의 보험료를 낸 뒤 60세가 되는 2017년부터 매월 100만원의 연금을 받게 된다. 80세가 되는 시점까지 수령하는 연금은 약 2억8800만원. 납입한 보험료의 세 배가 넘는다. 이 연금은 사망할 때까지 나오기 때문에 오래 살수록 총 연금액은 더 늘어난다.
#2 경기도 일산에 사는 대기업 부장 윤기선 씨(53)는 요즘 노후만 생각하면 앞이 캄캄하다. 정년이 불과 2년 앞으로 다가왔지만 내 집 마련과 자녀 사교육비 등에 쓰느라 은퇴준비를 전혀 못했기 때문이다. 자산이라고 해봐야 아파트 한 채밖에 없고, 전세로 옮긴다 하더라도 은퇴 후 생활비 마련이 쉽지 않다. 퇴직금이 남아 있다지만 앞으로도 자녀의 대학 학자금, 결혼자금 등 목돈이 들어갈 일이 많다.
윤씨가 향후 5년 동안 매월 300만원씩 저축하더라도 10년 후 모은 돈은 2억원 남짓에 불과해 월 100만원 정도의 생활비 확보도 어렵다. 국민연금은 63세부터 받을 수 있어 8년 가까이 소득 없이 지내야 할 형편이다.그는 "국민연금을 받더라도 생활비를 감당하기엔 턱없이 부족할 것 같다"며 "재취업도 만만치 않을 것 같아 밤잠을 설친다"고 한숨을 쉬었다.
노후 준비의 기본은 '3층 보장시스템'이라 불리는 연금을 잘 활용하는 것이다. 3층 보장시스템은 국민연금 퇴직연금 개인연금을 말한다. 국민연금은 만 18~60세 국민이라면 사실상 의무적으로 가입해야 하고, 퇴직연금도 직장인의 경우 소속 회사에 따라 결정되는 만큼 개인이 선택할 수 있는 여지가 거의 없다.
결국 개인연금을 어느 정도 준비하느냐에 따라 은퇴 후 삶의 질이 결정된다고 할 수 있다. 최근 저금리가 지속되면서 공시이율은 대부분 연 4.6~5% 수준이지만 연금보험은 여전히 매력적인 노후 준비 수단이다. 전문가들은 '필요시기'와 '분배' 측면에서 본다면 연금보험이 노후 생활의 경제적 자유를 실현할 수 있는 가장 좋은 방법이라고 입을 모은다.
노후 준비 자금을 마련할 때 가장 중요한 점은 한 살이라도 젊을 때 시작해야 한다는 것이다. 예컨대 60세에 매달 100만원을 받기 위해 연금보험(공시이율 연 4.6% 기준)에 가입할 경우 30세라면 매월 33만원씩 30년 동안 납입하면 된다. 하지만 40세에 가입하면 같은 기준으로 내야 할 보험료가 월 65만원으로 두 배가량 늘어난다. 또 30세에 매달 30만원씩 30년간 납입할 경우 60세에 받을 수 있는 연금액은 매월 92만원 정도지만, 40세에 시작해 20년만 불입했다면 월 46만원으로 절반가량 줄어든다.
개인연금은 크게 소득공제 혜택을 받을 수 있는 연금저축과 비과세 혜택이 주어지는 연금보험으로 나뉜다.
연금저축에 가입하면 연간 납입한 보험료의 100%를 400만원 한도까지 연말정산 때 소득공제를 받는다. 다만 해약하면 기타소득세 22%를 내야 하고 가입한 지 5년 내에 해약하면 가산세(2.2%)까지 부과된다는 점을 유의해야 한다. 연금저축은 은행 보험사 증권사에서 모두 가입할 수 있다.
연금보험은 소득공제 혜택은 없지만 가입한 뒤 10년 이상 유지하면 이자소득세(15.4%)가 면제된다. 가입 및 연금 지급 연령, 납입 한도 등에서 연금저축에 비해 가입자의 선택 폭이 넓다. 연금보험은 보험사에서만 판매한다.
강동균 기자kdg@hankyung.com |












 홈>커뮤니티>NOTICE






