[車테크] 50만원 미만일 때 보험처리는 손해?
자동차보험에 가입하면 사고가 났을 때 보험금을 지급받아 손해를 줄일 수 있다. 그러나 잘못 알려진 보험 처리 상식 때문에 보험에 가입한 효과는커녕 손실만 더 커지는 경우도 자주 발생한다.
잘못 알려진 대표적인 상식은 “50만원 미만은 보험으로 처리하지 말고 스스로 해결하라”는 것이다. 이 말은 맞을 수도 틀릴 수도 있다.
대개 사고를 낸 운전자는 보험으로 해결할 지, 내 돈으로 처리할 지를 놓고 고민한다. 이 때 50만원을 기준으로 삼아 사고를 해결하려는 운전자들이 많다. 다른 사람의 차나 자신의 차에 발생한 50만원 미만 대물 및 자차사고는 자비로, 그 이상은 보험료가 할증되더라도 보험으로 처리하는 게 유리하다고 알려졌기 때문이다. 이를 근거로 50만원 미만 사고는 직접 해결하라고 권유하는 보험사 보상직원들도 있다.
반대로 주머니 사정이 좋지 않은 운전자들은 일단 발등에 떨어진 불부터 끄자는 심경으로 50만원 미만 사고도 보험으로 처리하기도 한다. 경기가 나쁠 때도 보험 처리하는 운전자가 늘어난다. 그러나 50만원 미만 사고를 무턱대고 보험 처리했다가는 더 큰 낭패를 당할 수 있다.
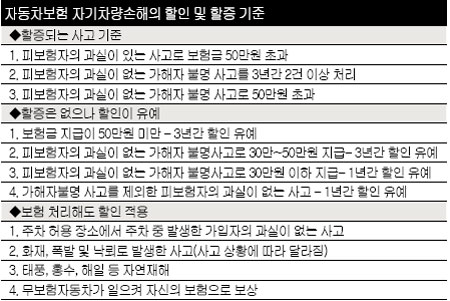
게다가 50만원 미만 사고를 보험으로 한 번 처리하는 것만으로는 보험료가 할증되지는 않지만 보험료 할인혜택을 받을 수 없다. 보험처리금액 30만~50만원은 할인이 3년간, 30만원 이하는 1년간 각각 유예된다. 가입경력이 얼마 안 돼 보험료를 많이 내는 가입자는 할인을 못받아 자비 처리로 했을 때보다 더 큰 손해를 볼 수도 있다.
사실 얼마 이상 손해가 났을 때 보험으로 해결하는 게 유리하다는 절대적인 기준은 없다. 가입자마다 사고경력과 건수 및 할인·할증률이 달라 사고처리방법 선택의 유·불리 기준이 ‘그때그때’ 달라지기 때문이다.
다만, 일반적인 기준은 있다. 장기간 무사고 경력으로 할인율이 높은 가입자는 할증률 적용기간이 짧은데다 50만원 미만 사고라면 할증률조차 없기 때문에 보험금을 받는 게 낫다. 이와 달리 보험 가입 경력이 짧거나 3년 이내에 보험으로 처리한 경력이 있다면 소액 사고라도 가급적 보험처리를 하지 않는 게 좋다.
보험과 자비 중 어떤 방식이 나을 지 고민이 될 때 가장 현명한 선택은 보험사마다 갖추고 있는 보험료 변동예측 시스템을 이용하는 것이다. 이 시스템을 통해 보험처리와 자비처리 때 향후 3~10년간 보험료가 얼마나 차이나는 지를 알 수 있다.
아울러 사고가 나면 혼자 해결하지 말고 보험사에 신고해 보상서비스를 받고, 사고처리 방식을 결정하지 못하고 시간이 없을 때는 우선 보험으로 보상하는 게 낫다. 그 다음 보험료 할증 여부 등을 검토한 뒤 자비처리가 유리하다고 판단될 경우 재계약 전에 보험금을 보험사에 지불하면 자비 처리한 것으로 바꿀 수 있다. 자동차보험은 1년만 들고 끝나는 게 아니라 차를 타는 동안은 계속 가입해야 하므로 보험료 할증으로 손해보지 않도록 조심해야 한다.
[최기성 기자]
[본 기사는 매일경제 Citylife 제168호(09.03.09일자) 기사입니다 |












 홈>커뮤니티>NOTICE






