|
|
|
|
 |
 홈>커뮤니티>NOTICE |
|
|
 |
|
자동차보험의 두 얼굴
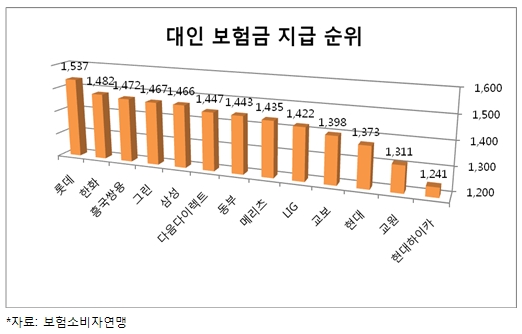
보험소비자연맹(보소연)이 교통사고 지급보험금 실태를 분석 발표하자. 언론에서 앞다투어 이를 보도하였다. 보소연 발표에 의하면, 부상급수 8급에서 11급사이의 피해자들에게 각 보험사별로 지급된 보험금은 롯데손보가 1,537천원으로 가장 많았고 현대하이카가 1,241천원으로 가장 적었다.
보험사의 최고 지급사와 최저 지급사의 차이는 296천원이 발생되었고 피해자간 형평성의 문제를 지적하며, 현대가 피해자에게 보험금을 가장 ‘짜게’ 주는 보험사로 나타났다고 밝혔다.
퍼주는 보험사 vs 안주는 보험사
매일경제의 기사내용을 보면, 현대측은 피해자를 박대한 것이 아닌 나일론 환자 색출 및 보험사기 근절등의 노력을 통하여 병원에 지급하는 치료비가 다른 보험사에 비하여 적은 편이라고 반박 하였다.
상대적으로 흥국쌍용은 1인당 평균치료비로 475천원을 지급하여 현대하이카 대비 186천원을 치료비로 더 지급하였다. 현대해상의 관계자는 “교통사고 보험금은 현대가 짜다는 보소연의 주장을 곧이곧대로 받아들인다면 이는 사고를 낸 현대 차보험 가입자가 타사 가입자보다 그만큼 보험료 할증 부담을 덜게 된다는 뜻”이라며 “현대가 그만큼 타사보다 가입자에게 잘한다는 얘기와 같다” 고 말하였다.
그렇다면, 소비자가 선택해야 하는 보험사는?
피해자는 가해자의 보험사로부터 보상을 받는다. 사고가 발생되었을 때 가해자의 보험사가 어디인지 소비자는 선택할 수 없는 것이다. 그것은 앞으로 발생될 피해자를 위해 소비자가 선택하는 배려인 것이다. 그렇다면 내가 혼자 사고가 발생되어 부상을 입었다면 어떠할 것인가? 자동차보험은 남을 물어주기 위한 보험만은 아니다. 자기신체사고, 자기차량손해 등 내가 보상받는 담보도 있다는 것을 기억해야 한다.
보험사를 선택하는 소비자는 보험사의 두 얼굴을 보아야 한다.
나를 위한 보험사 인가? 상대를 위한 보험사 인가? 에 대하여 결정하는 것이다.
자동차 보험은 위와 같이 남을 위한 배상책임보험과 나를 위한 재물, 상해보험의 성격을 가지고 있다. 배상책임담보는 대인, 대물 등이고 나를 위한 담보는 자기신체사고, 자기차량손해, 무보험차상해 등이라고 할 수 있다. 퍼주는 보험사는 보험료 할증으로 피해를, 안주는 보험사는 적은 보상으로 내가 보상을 받을 때 피해를 준다는 사실을 생각해야 한다.
보험은 언제 일어날지 모를 사고를 대비하는 장치이다. 앞으로 발생될 사고에 대한 대비와 함께 최소의 보험료를 통한 보험으로 현재를 대비하는 지혜가 필요하다. |
|
| |
|
 |
|
|
|













